Option Theta 期權時間值損耗
目錄
引言
三個主要持倉風險希臘參數
期權金的變化
零和遊戲
持倉風險參數 Theta
期權長短倉 Theta 變化
越是等價 Theta 越大
越接近到期 Theta 越大
價外期權時間值損耗
時間值損耗以日曆日計算
持倉風險參數 Theta
- 在期權計價模型之中,距離到期日是其中一個計算期權價值的參數,就是 Theta。
- 期權的價格就是期權金,由內在值和時間值兩部分組成。對於時間值來說,愈接近到期,時間值愈少。將近到期的期權,時間值接近零。Theta 就是用來計算到期前每日時間值損耗的參數。
- 對於期權長倉來說, Theta 值必然是負數。因為每日的時間值,不論相關資產的價格升或跌,都會從期權金之中扣減,所以 Theta 值必然是負數。
- 因為期權買賣是一個零和遊戲,所以身為對家的期權短倉投資者,就能夠每日賺取時間值。賺 Theta,就是賺時間值。
時間值損耗是短倉投資者的朋友,是長倉投資者的敵人!
期權長短倉 Theta 變化
在這個例子中,恒生指數期權,到期日2023年5月30日,行使價19,700點(等價),在5月17日認購期權 Theta 值是11.99點,意思是到了5月18日,認購期權的時間值會被扣減11.99點,即是 $600 (= 11.99點 x $50)。
- 若果恒生指數和引伸波幅到了5月18日沒有太大變化,理論上認購期權買入價會由233點跌到約221點 (= 233點 – 11.99點),而賣出價會由231點跌到約219點 (= 231點 – 11.99點)。
- 所以對於認購期權長倉投資者來說,一天就損失了$600。
- 但是對於認購期權短倉投資者來說,一天就賺取了$600。
越是等價 Theta 越大
- 對於相同相關資產和到期日的期權,越是等價,Theta 就會越大,越是價內或價外,Theta 就會越細。
- 參考剛才的例子,行使價19,700點的認購和認沽期權都是等價期權。
| 行使價 | Call Theta | Put Theta |
| 19,500點 | 11.508 | 9.166 |
| 19,600點 | 11.826 | 9.473 |
| 19,700點 (等價) | 11.990 | 9.625 |
| 19,800點 | 11.918 | 9.541 |
| 19,900點 | 11.684 | 9.295 |
越接近到期 Theta 越大
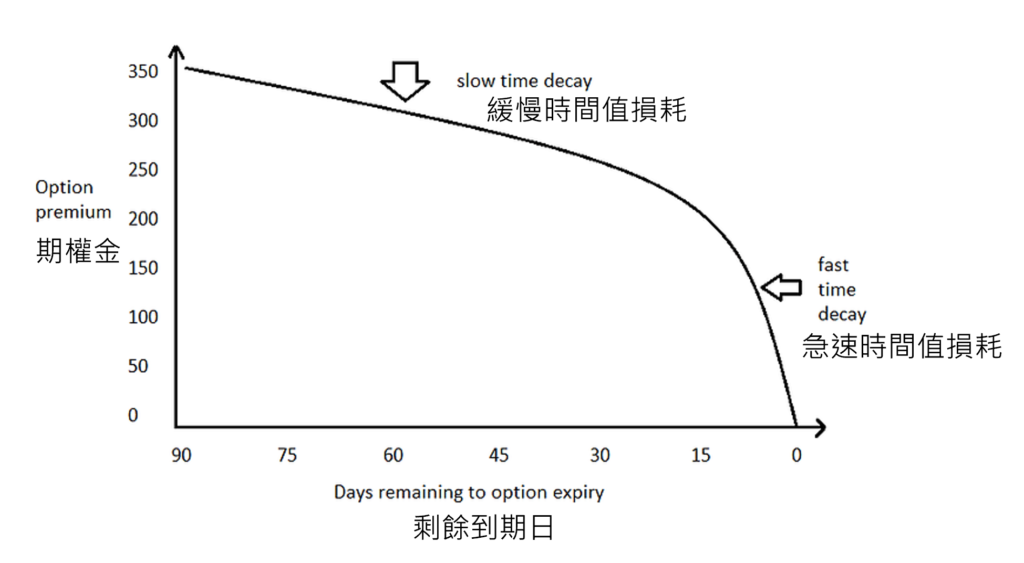
- 越接近到期,Theta 絕對值就會升得越快,時間值損耗就會越急,期權金就會跌得越快。對於等價期權來說,這種情況更加明顯,因為等價期權的時間值是最高。
價外期權時間值損耗
- 雖然等價期權短倉每天可賺的時間值,以金額計算是比相同到期日的價外期權較多,但價外期權每天時間值損耗百份比卻較高,所以沽出價外期權賺取時間值是一個比較可取的投資策略。
- 參考剛才的例子,行使價19,700點的認購期權是等價期權,而行使價19,900點的認購期權是價外期權。
| 行使價 | Call Theta | Call 買入價 | 時間值損耗% |
| 19,700點 (等價) | 11.990 | 279點 | 4.30% (= 11.990 / 279) |
| 19,900點 | 11.684 | 193點 | 6.05% (= 11.684 / 193) |
時間值損耗以日曆日計算
- 時間值損耗是以日曆日計算,所以就算不是交易日(例如星期六或日,公眾假期),短倉投資者也能每天賺取時間值。