當你認為在特定時間內相關資產價格牛皮 (低波幅)。
歷史數據:
相關資產:標普500 (SPX)
日期:2024年3月20日
時間:10:50
指數:5,178點
期權到期日:2024年4月18日
這個沽出馬鞍式組合包含了以下兩隻腳:
| 腳 | 1 | 2 |
|---|---|---|
| 相關資產 | 標普500 | 標普500 |
| 到期日 | 2024年4月18日 | 2024年4月18日 |
| 行使價 | 5,170點 | 5,180點 |
| 期權買賣 | Short Put | Short Call |
| 合約張數 | 1 | 1 |
| 期權金 | 56點 (收取) | 81點 (收取) |
| 時間值損耗 | 0.819 | 1.573 |
期權金1點 = $100
收取期權金137點或$13,700 (= 56點 + 81點)
所收取的期權金137點或$13,700
無限
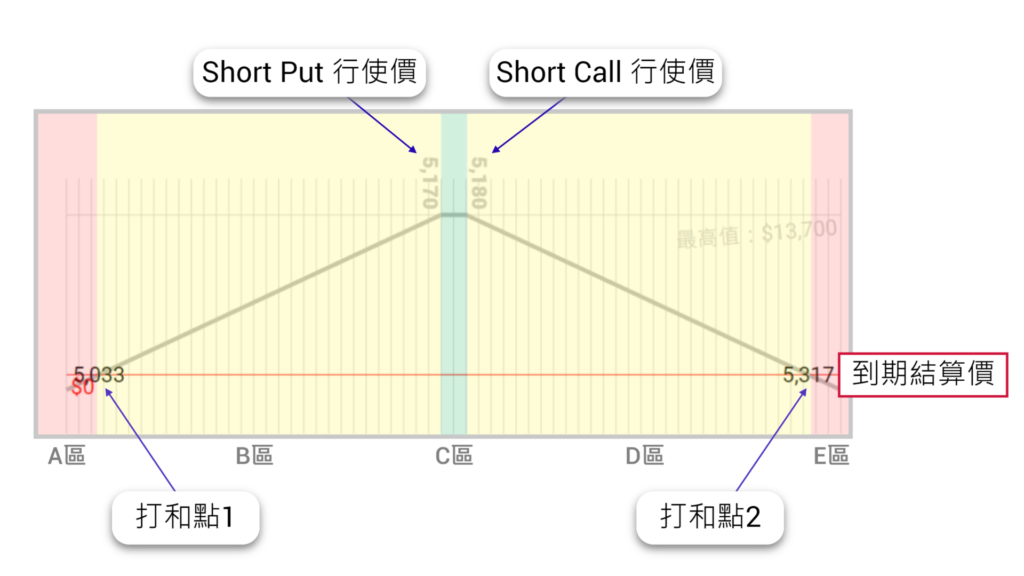
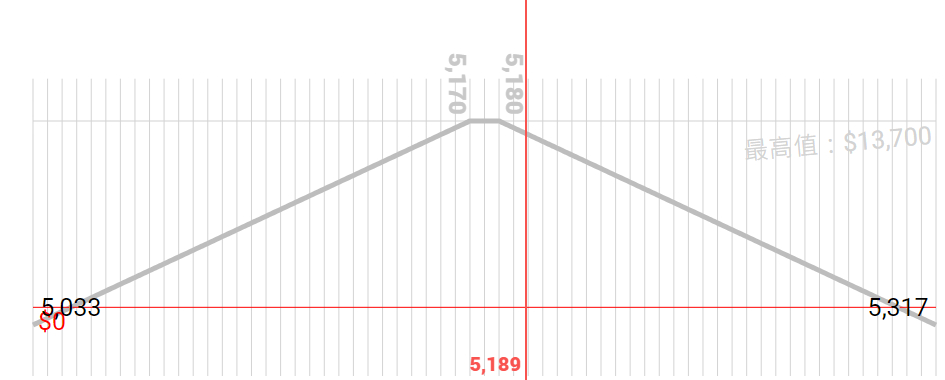
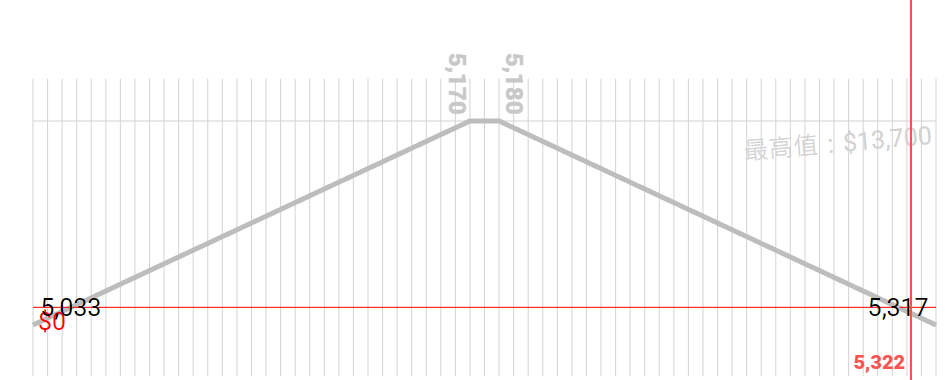
這個組合有兩個打和點:
打和點1是 Short Put 行使價再減所收取的期權金,等於5,033點 (= 5,170點 – 137點)
打和點2是 Short Call 行使價再加所收取的期權金,等於5,317點 (= 5,180點 + 137點)
低於打和點1。若果到期標普500結算價落在這區,會有損失,而最大的損失是沒有上限的 (理論上直到股價歸零)。
打和點1與 Short Put 行使價之間。若果到期標普500結算價落在這區,利潤由$0至最大的利潤 $13,700。
Short Put 行使價與 Short Call 行使價之間。若果到期標普500結算價落在這區,會有最大的利潤 $13,700。
Short Call 行使價與打和點2之間。若果標普500結算價落在這區,利潤由$0至最大的利潤$13,700。
高於打和點2。若果到期標普500結算價落在這區,會有損失,而最大的損失是沒有上限的。
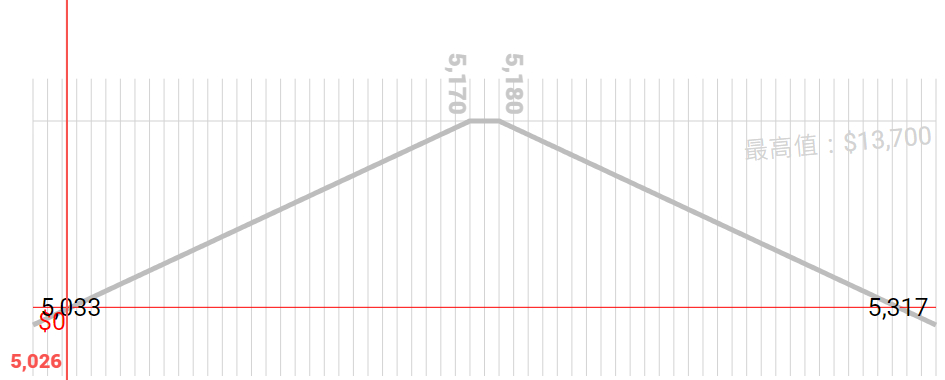
假設:5,026點
所收取的期權金137點或$13,700
Short Put 行使價再減到期標普500結算價,等於144點或$14,400 (= 5,170點 – 5,026點)
開倉值再減內在值,等於 -$700 (= $13,700 – $14,400),所以虧損是$700。
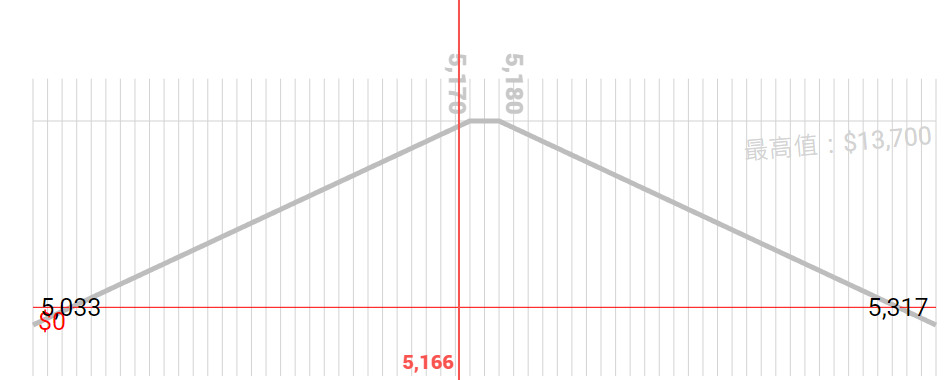
假設:5,166點
所收取的期權金137點或$13,700
Short Put 行使價再減到期標普500結算價,等於4點或$400 (= 5,170點 – 5,166點)
開倉值再減內在值,等於$13,300 (= $13,700 – $400),所以利潤是$13,300。
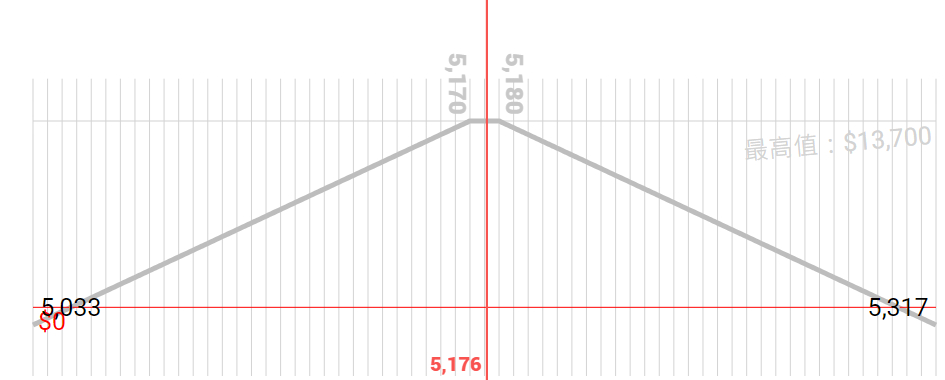
假設:5,176點
所收取的期權金137點或$13,700
$0 (Short Put 和 Short Call 合約屬於價外,沒有內在值)
開倉值再減內在值,等於$13,700 (= $13,700 – $0),所以利潤是$13,700。
假設:5,189點
所收取的期權金137點或$13,700
到期標普500結算價再減 Short Call 行使價,等於9點或$900 (= 5,189點 – 5,180點)
開倉值再減內在值,等於$12,800 (= $13,700 – $900),所以利潤是$12,800。
假設:5,322點
所收取的期權金137點或$13,700
到期標普500結算價再減 Short Call 行使價,等於142點或$14,200 (= 5,322點 – 5,180點)
開倉值再減內在值,等於 -$500 (= $13,700 – $14,200),所以虧損是$500。
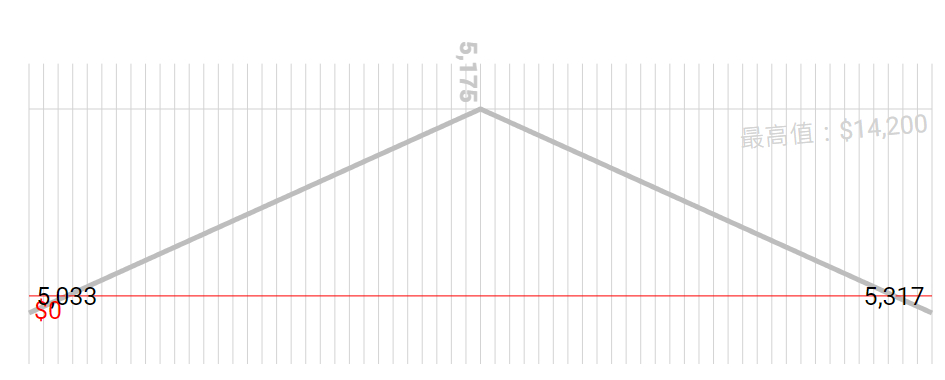
有另一個期權策略與沽出勒束式組合 (Short Strangle) 相似,名為沽出馬鞍式組合 (Short Straddle):
如何建立沽出馬鞍式組合?
兩者最大的分別如下: