Option Delta 期權相關產品走勢敏感度
目錄
引言
三個主要持倉風險的希臘參數
持倉風險參數 Delta
認購期權的 Delta 值
認沽期權的 Delta 值
等價期權 Delta 絕對值
價內期權 Delta 絕對值
價外期權 Delta 絕對值
期權組合的 Delta 值

持倉風險參數 Delta
風險參數 Delta 是用來量化持倉組合的風險,Delta 值為動態值,會隨着相關產品價格變動而不斷改變。
- 看好後市:持倉 Delta 為正數。正數的數值愈大,表示愈看好後市,相關產品價格上升時賬面獲利愈大。
- 看淡後市:持倉 Delta 為負數。負數的數值愈大,表示愈看淡後市,相關產品價格下跌時賬面獲利愈大。
認購期權的 Delta 值為正數(0 < Delta < 1)
認沽期權的 Delta 值為負數(0 > Delta > -1)
Delta 值與期權長短倉的關係:
| 長倉 | 短倉 | |
| 認購期權 Delta 值 | 正數 | 負數 |
| 認沽期權 Delta 值 | 負數 | 正數 |
認購期權的 Delta 值
認購期權的 Delta 值為正數,因為相關產品價格上升時,認購期權的價格也會上升,例如:
| Delta 0.8 恒指認購期權 | ||
| 恒生指數 | 期權金 | |
| 由 | 22,100點 | 138點 |
| +170點 | +136點 (= 170點 x 0.8) * | |
| 到 | 22,270點 | 274點 |
* 不計算時間值損耗和引伸波幅變化對期權金的影響
認沽期權的 Delta 值
認沽期權的 Delta 值為負數,因為相關產品價格上升時,認沽期權的價格就會下跌,例如:
| Delta 0.4 恒指認沽期權 | ||
| 恒生指數 | 期權金 | |
| 由 | 22,100點 | 138點 |
| +170點 | -68點 (= 170點 x 0.4) * | |
| 到 | 22,270點 | 70點 |
* 不計算時間值損耗和引伸波幅變化對期權金的影響
等價、價內、價外期權 Delta 絕對值
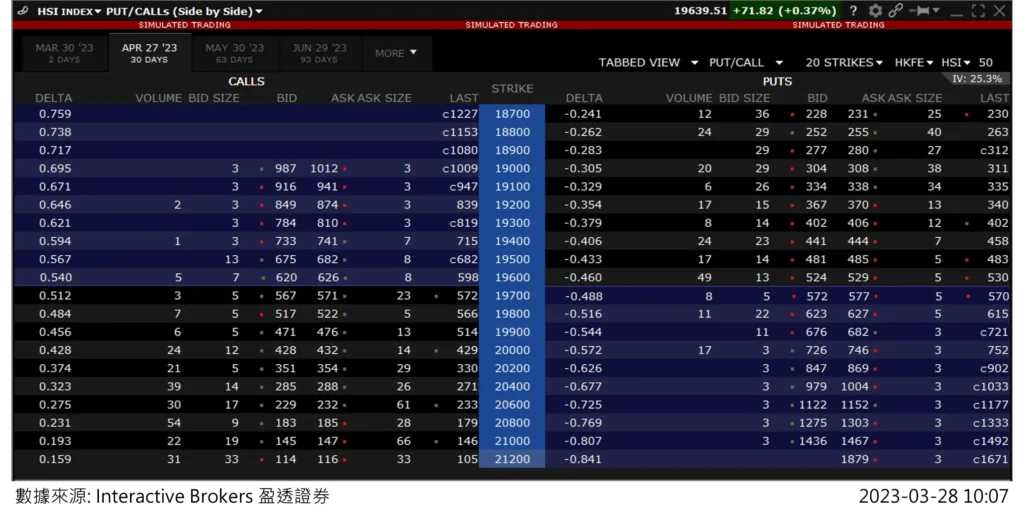
| 相關產品 | 恒生指數 (HSI INDEX) |
| 現貨價 | 19,640點 |
| 到期日 | 2023-04-27 |
等價期權 Delta 絕對值
- 等價期權 (At-The-Money or ATM) – 行使價與相關產品現貨價非常接近。
| 長倉 | 短倉 | |
| 等價 Call Delta 值 | 大約 0.5 | 大約 -0.5 |
| 等價 Put Delta 值 | 大約 -0.5 | 大約 0.5 |
| 等價 Call | Delta |
| HSI Apr27’23 19600 Call (HSI230427M19600C) | 0.540 |
| 等價 Put | Delta |
| HSI Apr27’23 19600 Put (HSI230427M19600P) | -0.460 |
價內期權 Delta 絕對值
- 價內期權 (In-The-Money or ITM) – Call 的行使價低於相關產品現貨價,就是價內 Call。Put 的行使價高於相關產品現貨價,就是價內 Put。
| 長倉 | 短倉 | |
| 價內 Call Delta 值 | 0.5 至 1 | -0.5 至 -1 |
| 價內 Put Delta 值 | -0.5 至 -1 | 0.5 至 1 |
* Call 行使價愈低,Delta 值愈接近 1。Put 行使價愈高,Delta 值愈接近 -1。
| 價內 Call | Delta |
| HSI Apr27’23 19000 Call (HSI230427M19000C) | 0.695 |
| 價內 Put | Delta |
| HSI Apr27’23 20400 Put (HSI230427M20400P) | -0.677 |
價外期權 Delta 絕對值
- 價外期權 (Out-of-The-Money or OTM) – Call 的行使價高於相關產品現貨價,就是價外 Call。Put 的行使價低於相關產品現貨價,就是價外 Put。
| 長倉 | 短倉 | |
| 價外 Call Delta 值 | 0 至 0.5 | 0 至 -0.5 |
| 價外 Put Delta 值 | 0 至 -0.5 | 0 至 0.5 |
* Call 行使價愈高,Delta 值愈接近 0。Put 行使價愈低,Delta 值愈接近 0。
| 價外 Call | Delta |
| HSI Apr27’23 20400 Call (HSI230427M20400C) | 0.323 |
| 價外 Put | Delta |
| HSI Apr27’23 19000 Put (HSI230427M19000P) | -0.305 |
期權組合的 Delta 值
在持有期權組合時,其 Delta 值相等於所有組成期權的 Delta 值之總和,例如:
| 長倉 | 短倉 | 總 Delta 值 | |
| Delta 0.7 認購期權 | 2張 | +1.4 (= 0.7 x 2) | |
| Delta 0.4 認購期權 | 2張 | -0.8 (= -0.4 x 2) | |
| Delta 0.1 認沽期權 | 2張 | -0.2 ( = -0.1 x 2) |
期權組合的 Delta 值:0.4 (= 1.4 – 0.8 – 0.2)