Short Call 認購期權短倉

簡介:
香港指數認購期權短倉特性
認購期權短倉有以下不同叫法:
- Short Call
- 沽出認購期權
- 沽 Call
- Sell Call
- Write Call
開倉時機
當你認為香港相關指數價格會在特定時間內牛皮或下跌。
如何建立認購期權短倉?
- 沽出價外 (OTM) 認購期權 (Short Call)
策略特點
- 最大的利潤是有限的,就是所收取的期權金。
- 最大的虧損是無限的。
沽出認購期權就是收取期權金而付出一份或多份認購期權合約。
指數認購期權短倉特性
| 對後市判斷 | 不看好 |
| 指數走勢 | 牛皮或下跌 |
| 回報 | 所收取的期權金 |
| 風險 | 無限 |
用以下指數認購期權合約作為例子:
| 腳 | 1 |
| 相關資產 | 恆生指數 |
| 到期日 | 2024年1月26日 |
| 行使價 | 15,400點 |
| 期權買賣 | Short Call |
| 合約張數 | 1 |
| 期權金 | 186點或$9,300 (收取) |
| 打和點 | 15,586點 |
- 1點 = $50
- 打和點 = Short Call 行使價 + 期權金
情況一:在到期前選擇將合約平倉
在到期之前的任何時候,你可以選擇將期權合約平倉。
平倉止賺:假設這份合約在到期之前,恆指橫行或下跌,這份合約的期權金也跌到去41點,我就決定平倉止賺。結果,我就賺了$7,250(= (186點 – 41點) x $50)。
平倉止蝕:假設這份合約在到期之前,恆指上升,這份合約的期權金也升到去277點,我就決定平倉止蝕。結果,我就蝕了$4,550 (= (186點 – 277點) x $50)。
情況二:當到期時合約已入價內而被行使
當到期時,合約已經入了價內,有內在值,就會被自動行使,會有利潤或虧損。
結算有利潤:假設這份合約到期的時候,恆指結算價是15,519點(沒有升穿打和點15,586點),我就會有利潤$3,350 (= (186點 – (15,519點 – 15,400點)) x $50)。
結算有虧損:假設這份合約到期的時候,恆指結算價是15,911點(升穿打和點15,586點),我就會有虧損$16,250 (= (186點 – (15,911點 – 15,400點)) x $50),升穿得越多,我的虧損就會越多。
情況三:當到期時合約未入價內而變廢紙
當到期時,若果這份合約到期的時候,恆指沒有升穿行使價15,400點,這份合約就會變成一張廢紙,我就賺了所收取的期權金$9,300 (186點 x $50)。
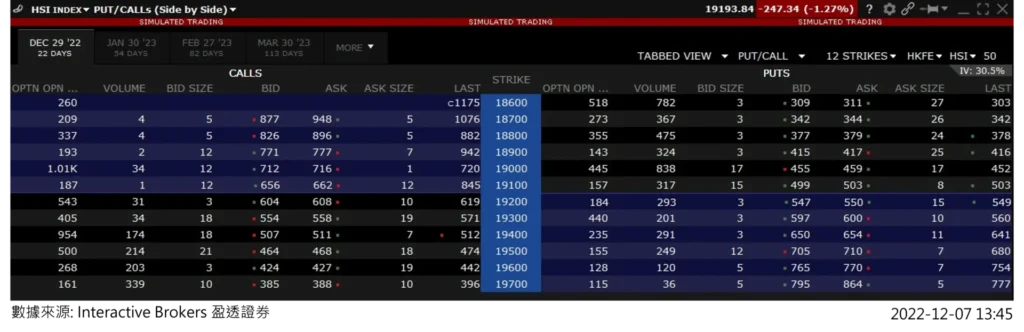
指數認購期權短倉詳解
| 期權類別 | 認購期權短倉 Short Call |
| 相關產品 | 恒生指數 (HSI INDEX) |
| 現貨價 | 19,194點 |
| 到期日 | 2022-12-29 |
| 行使價 (Strike) | 19,300點 (價外) |
| 沽出價 (Bid) | 554點 |
| 盈透代碼 | HSI Dec29’22 19300 CALL |
| 認購期權短倉 | Short Call |
| 開倉值 | $27,700 (= 554點 * $50) |
| 最大利潤 | $27,700 (= 554點 * $50) |
| 最大損失 | 無限 |
| 打和點 | 19,854點 (= 19,300點 + 554點) |
| 恒指結算價 | 結算利潤 |
| 低於行使價 (A區) | 所有期權金 |
| 行使價與打和點之間 (B區) | 部份期權金 |
| 高於打和點 (C區) | 虧損 |
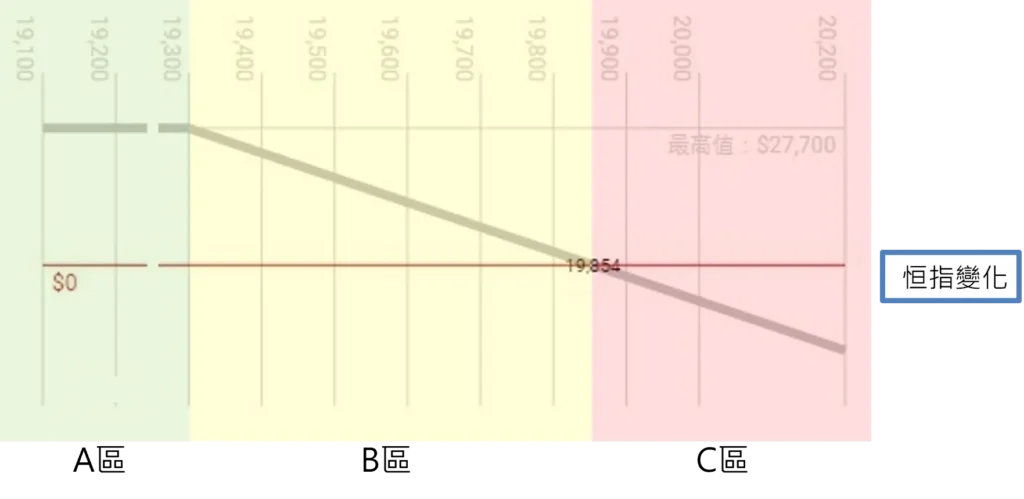
A區結算利潤
| 認購期權短倉 | Short Call |
| 開倉值 | $27,700 (= 554點 * $50) |
| 恒指結算價 | 例子:19,272點 |
| 內在值 | $0 |
| 利潤 | $27,700 (= 554點 * $50) |
B區結算利潤
| 認購期權短倉 | Short Call |
| 開倉值 | $27,700 (= 554點 * $50) |
| 恒指結算價 | 例子:19,686點 |
| 內在值 | $19,300 (= (19,686點- 19,300點) * $50) |
| 利潤 | $8,400 (= $27,700 – $19,300) |
C區結算利潤
| 認購期權短倉 | Short Call |
| 開倉值 | $27,700 (= 554點 * $50) |
| 恒指結算價 | 例子:20,157點 |
| 內在值 | $42,850 (= (20,157點 – 19,300點) * $50) |
| 利潤 | -$15,150 (= $27,700 – $42,850) |
按金 Margin
1.因為短倉理論上是可以輸無限的,所以只有當你做短倉,證劵公司才需要你付按金。
2.當你做短倉的時候,證券公司需要鎖定你戶口內的部份資金,以確保你能輸得起。
3.當短倉的相關產品價格走勢不利你的短倉時,證券公司要求的按金是會不斷增加的。
按金 Margin 例子
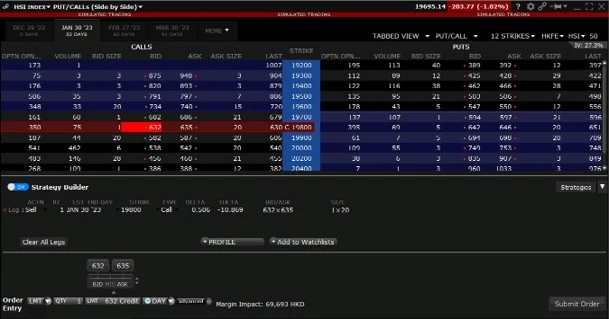
| 期權類別 | 認購期權短倉 Short Call |
| 相關產品 | 恒生指數 (HSI INDEX) |
| 現貨價 | 19,695點 |
| 到期日 | 2023-01-30 |
| 行使價 (Strike) | 19,800點 (價外) |
| 沽出價 (Bid) | 632點 |
| 盈透代碼 | HSI Jan30’23 19800 CALL |
| 按金 | $69,693 |
風險管理
沒有任何策略保護的認購短倉,叫做 Naked Call,理論上是可以輸無限的。例子:
2022年11月10日 04:00pm 恒生指數:16,053點
2022年11月11日 04:00pm 恒生指數:17,320點
恆生指數認購期權,11月18日到期,行使價16,300點 (價外):
11月10日 03:45pm,賣出價210點
11月11日 03:49pm,買入價1,118點
所以,若果於 11月10日 03:45pm 做一張期權短倉,
雖然收到期權金 $10,500 (= 210點 x $50),
但是到了11月11日 03:49pm,
虧損已經高達 $45,400 (= (1,118點– 210點) x $50)
策略保護
因為若你只做期權短倉,理論上虧損是沒有上限的,
所以若果當你做期權短倉的同時,
在更價外再做相同到期日、相同合約張數的期權長倉,最大虧損就會被鎖定,可以作為保護。
期權策略:Bear Call Spread 看淡跨價認購期權