Long Put 認沽期權長倉

簡介:
股票認沽期權長倉特性
認沽期權長倉有以下不同叫法:
- Long Put
- 買入認沽期權
- 買 Put
股票認沽期權長倉,就是付出期權金而獲得權利,當相關股票市價低於行使價時,能以行使價沽出相關股票。所以,股票認沽期權長倉投資者擁有高市價沽出相關股票的權利。
價內認沽期權合約當到期時會被自動行使,若果不打算沽出手上相關股票,需要在到期前平合約倉。
若果手上沒有足夠相關股票,不同證券公司會有不同做法,有證券公司會幫你沽空所需股票,也有證券公司會在合約到期前強制平合約倉。
開倉時機
當你認為相關股票價格會在特定時間內大跌。
如何建立認購期權長倉?
- 買入價內 (ITM)、等價 (ATM) 或價外 (OTM) 認購期權 (Long Put)
策略特點
- 最大的利潤理論上是無限的。
- 最大的虧損是有限的,就是所付出的期權金,風險受控。
買入認沽期權就是付出期權金而得到一份或多份認沽期權合約。
股票認沽期權長倉特性
| 對後市判斷 | 看淡 |
| 股價走勢 | 快速向下 |
| 回報 | 無限 |
| 風險 | 所付出的期權金 |
用以下股票認沽期權合約作為例子 (一張合約對應100股Tesla):
| 腳 | 1 |
| 相關資產 | Tesla, Inc. (TSLA) |
| 到期日 | 2024年2月9日 |
| 行使價 | $182.50 |
| 期權買賣 | Long Put |
| 合約張數 | 1 |
| 每股期權金 | $3.71 (付出) |
| 打和點 | $178.79 |
- 打和點 = Long Put 行使價 – 每股期權金
情況一:在到期前選擇將合約平倉
在到期之前的任何時候,你可以選擇將期權合約平倉。
平倉止賺:假設這份合約在到期之前,股價下跌,這份合約的期權金也升到去$8.39,我就決定平倉止賺。結果,我就賺了$468(= ($8.39 – $3.71) x 100)。
平倉止蝕:假設這份合約在到期之前,股價橫行或上升,這份合約的期權金也跌到去$1.02,我就決定平倉止蝕。結果,我就蝕了$269 (= ($1.02 – $3.71) x 100)。
情況二:在到期前合約已入價內選擇行使
在到期前,合約已經入了價內,你可以選擇行使,以行使價(高於市價)沽出股票。
若果這份合約在到期之前,股價跌到去$164.55(跌穿打和點$178.79),合約已入價內,我就選擇行使。結果,雖然當時若以市價$164.55沽出100股Tesla,會收取$16,455 (= $164.55 x 100),但我能以行使價$182.50沽出100股Tesla,收取$18,250 (= $182.50 x 100)。計算已付出的期權金,共多收取$1,424 (= $18,250 – $16,455 – $371)。
股票認沽期權長倉,就是當合約進入價內(市價低於行使價),能以行使價(高於市價)沽出相關股票。
情況三:當到期時合約已入價內而被行使
當到期時,合約已經入了價內,會被自動行使,以行使價(高於市價)沽出股票。
若果這份合約到期的時候,股價跌到去$179.10(沒有跌穿打和點$178.79),合約已入價內,會被自動行使。結果,雖然當時若以市價$179.10沽出100股Tesla,會收取$17,910 (= $179.10 x 100),但我能以行使價$182.50沽出100股Tesla,收取$18,250 (= $182.50 x 100)。計算已付出的期權金,共少收取$31 (= $18,250 – $17,910 – $371)。
價內股票認沽期權合約當到期時會被自動行使,若果不打算沽出相關股票,需要在到期前平倉。
情況四:當到期時合約未入價內而變廢紙
若果這份合約到期的時候,股價沒有跌穿行使價$182.50,這份合約就會變成一張廢紙,我就蝕了所付出的期權金$371 ($3.71 x 100)。
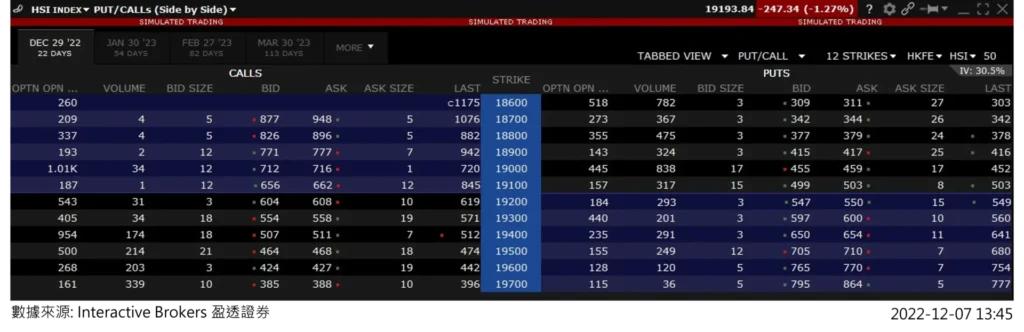
指數認沽期權長倉詳解
| 期權類別 | 認沽期權長倉 Long Put |
| 相關產品 | 恒生指數 (HSI INDEX) |
| 現貨價 | 19,194點 |
| 到期日 | 2022-12-29 |
| 期權類別 | 認沽期權長倉 Long Put |
| 相關產品 | 恒生指數 (HSI INDEX) |
| 現貨價 | 19,194點 |
| 到期日 | 2022-12-29 |
| 認沽期權長倉 | Long Put |
| 開倉值 | $25,150 (= 503點 * $50) (成本) |
| 最大利潤 | 無限 |
| 最大損失 | $25,150 (= 503點 * $50) |
| 打和點 | 18,597點 (= 19,100點 – 503點) |
| 恒指結算價 | 結算利潤 |
| 低於打和點 (A區) | 獲得利潤 |
| 打和點與行使價之間 (B區) | 損失部份期權金 |
| 高於行使價 (C區) | 損失所有期權金 |
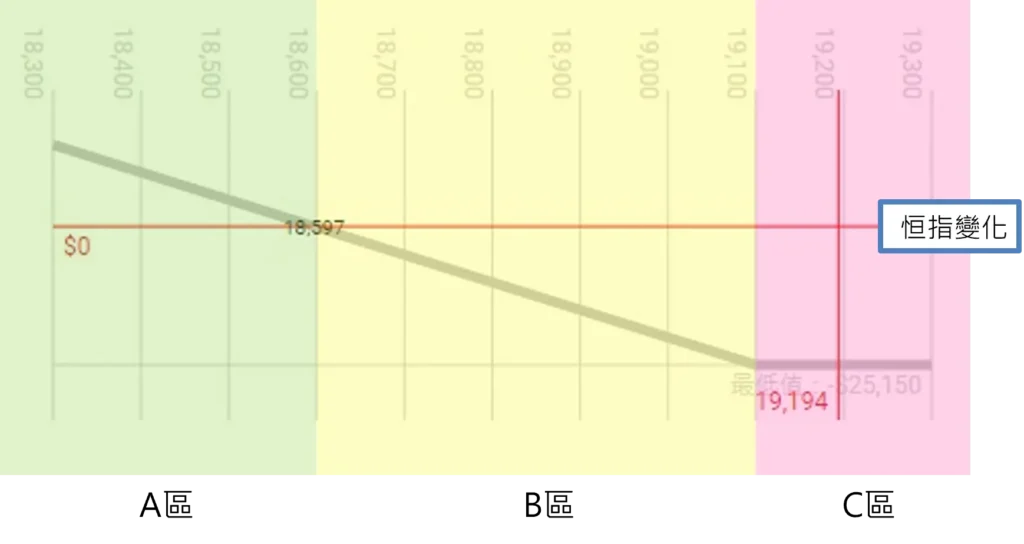
A區結算利潤
| 認沽期權長倉 | Long Put |
| 開倉值 | $25,150 (= 503點 * $50) |
| 恒指結算價 | 例子:18,352點 |
| 內在值 | $37,400 (= (19,100點 – 18,352點) * $50) |
| 利潤 | $12,250 (= $37,400 – $25,150) |
B區結算利潤
| 認沽期權長倉 | Long Put |
| 開倉值 | $25,150 (= 503點 * $50) |
| 恒指結算價 | 例子:18,766點 |
| 內在值 | $16,700 (= (19,100點- 18,766點) * $50) |
| 利潤 | -$8,450 (= $16,700 – $25,150) |
C區結算利潤
| 認沽期權長倉 | Long Put |
| 開倉值 | $25,150 (= 503點 * $50) |
| 恒指結算價 | 例子:19,158點 |
| 內在值 | $0 |
| 利潤 | -$25,150 (= $0 – $25,150) |
一個交易日就賺幾倍的個案
認沽期權長倉刀仔鋸大樹的先決條件:
1.估中邊,對於 Long Put 來說,就是下跌。
2.一兩日內暴跌,否則時間值不斷損耗,期權金不斷下跌。
3.價外期權(OTM)(愈價外,槓桿就愈大),因為由價外進入價內,期權金的升幅最大。
4.末日期權,接近到期日,最理想是一個星期內到期,因為期權金相對便宜。同一筆資金,可以買入更多張數的期權合約,增加爆發力。
2022年10月21日(星期五)03:45pm 恒生指數:16,273點
2022年10月24日(星期一)03:45pm 恒生指數:15,100點(下跌1,173點)
恆生指數認沽期權,10月28日到期,行使價15,300點 (價外):
10月21日 03:45pm,買入價48點
10月24日 03:45pm,賣出價438點
所以,若果於 10月21日 03:45pm 做一張期權長倉,
付出期權金 $2,400 (= 48點 x $50),
到了10月24日 03:45pm,
利潤已經高達 $19,500 (= (438點 – 48點) x $50),升幅高達9倍。