Short Put 認沽期權短倉

簡介:
美國股票認沽期權短倉特性
認沽期權短倉有以下不同叫法:
- Short Put
- 沽出認沽期權
- 沽 Put
- Sell Put
- Write Put
美國股票認沽期權短倉,就是收取期權金而要承擔責任,當美國相關股票市價低於行使價而合約被行使,必需以行使價買入美國相關股票。所以,美國股票認沽期權短倉投資者需要承擔高市價買入美國相關股票的責任。
開倉時機
當你認為美國相關股票價格會在特定時間內牛皮或上升。
如何建立認沽期權短倉?
- 沽出價外 (OTM) 認沽期權 (Short Put)
策略特點
- 最大的利潤是有限的,就是所收取的期權金。
- 最大的虧損是無限的 (理論上直到股價歸零)。
沽出認沽期權就是收取期權金而付出一份或多份認沽期權合約。
股票認沽期權短倉特性
| 對後市判斷 | 不看淡 |
| 股價走勢 | 牛皮或上升 |
| 回報 | 所收取的期權金 |
| 風險 | 無限 |
用以下股票認沽期權合約作為例子 (一張合約對應100股Tesla):
| 腳 | 1 |
| 相關資產 | Tesla, Inc. (TSLA) |
| 到期日 | 2024年2月9日 |
| 行使價 | $182.50 |
| 期權買賣 | Short Put |
| 合約張數 | 1 |
| 每股期權金 | $3.88 (收取) |
| 打和點 | $178.62 |
- 打和點 = Short Put 行使價 – 每股期權金
情況一:在到期前選擇將合約平倉
在到期之前的任何時候,你可以選擇將期權合約平倉。
平倉止賺:假設這份合約在到期之前,股價橫行或上升,這份合約的期權金也跌到去$2.17,我就決定平倉止賺。結果,我就賺了$171 (= ($3.88 – $2.17) x 100)。
平倉止蝕:假設這份合約在到期之前,股價下跌,這份合約的期權金也升到去$9.81,我就決定平倉止蝕。結果,我就蝕了$593 (= ($3.88 – $9.81) x 100)。
情況二:在到期前合約已入價內而被行使
在到期前,合約已經入了價內,可能會被行使,有責任以行使價(高於市價)買入股票。行使與否,完全取決於對手(長倉投資者)的選擇。
若果這份合約在到期之前,股價跌到去$172.20(跌穿打和點$178.62),合約已入價內,可能會被行使。結果,雖然當時若果以市價$172.20買入100股Tesla,只需付出$17,220 (= $172.20 x 100),但我只可以行使價$182.50買入100股Tesla,付出$18,250 (= $182.50 x 100)。計算已收取的期權金,共多付出$642 (= $18,250 – $17,220 – $388)。
股票認沽期權短倉,就是當合約進入價內(市價低於行使價),有責任以行使價(高於市價)買入相關股票。行使與否,完全取決於對手(長倉投資者)的選擇。
情況三:當到期時合約已入價內而被行使
當到期時,合約已經入了價內,會被自動行使,以行使價(高於市價)買入股票。
若果這份合約到期的時候,股價跌到去$179.10(沒有跌穿打和點$178.62),合約已入價內,會被自動行使。結果,雖然當時若果以市價$179.10買入100股Tesla,只需付出$17,910 (= $179.10 x 100),但我只可以行使價$182.50買入100股Tesla,付出$18,250 (= $182.50 x 100)。計算已收取的期權金,共少付出$48 (= $18,250 – $17,910 – $388)。
價內股票認沽期權合約當到期時會被自動行使,若果資金不足或不打算買入相關股票,需要在到期前平倉。
情況四:當到期時合約未入價內而變廢紙
若果這份合約到期的時候,股價沒有跌穿行使價$182.50,這份合約就會變成一張廢紙,我就我就賺了所收取的期權金$388 ($3.88 x 100)。
指數認沽期權短倉詳解
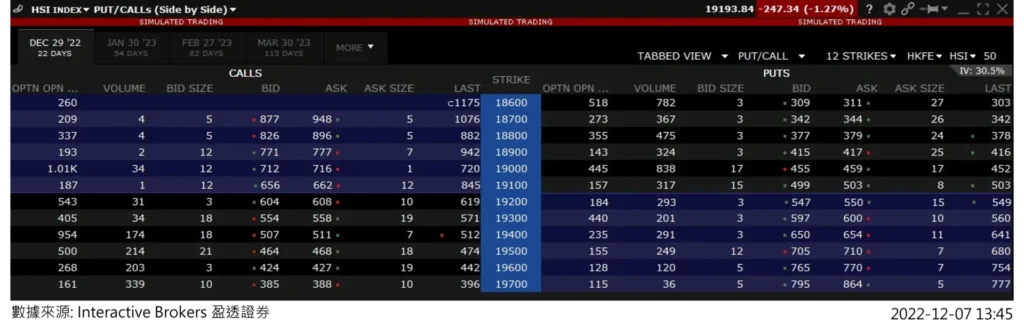
| 期權類別 | 認沽期權短倉 Short Put |
| 相關產品 | 恒生指數 (HSI INDEX) |
| 現貨價 | 19,194點 |
| 到期日 | 2022-12-29 |
| 行使價 (Strike) | 19,100點 (價外) |
| 沽出價 (Bid) | 499點 |
| 盈透代碼 | HSI Dec29’22 19100 PUT |
| 認沽期權短倉 | Short Put |
| 開倉值 | $24,950 (= 499點 * $50) |
| 最大利潤 | $24,950 (= 499點 * $50) |
| 最大損失 | 無限 |
| 打和點 | 18,601點 (= 19,100點 – 499點) |
| 恒指結算價 | 結算利潤 |
| 低於打和點 (A區) | 虧損 |
| 打和點與行使價之間 (B區) | 部份期權金 |
| 高於行使價 (C區) | 所有期權金 |
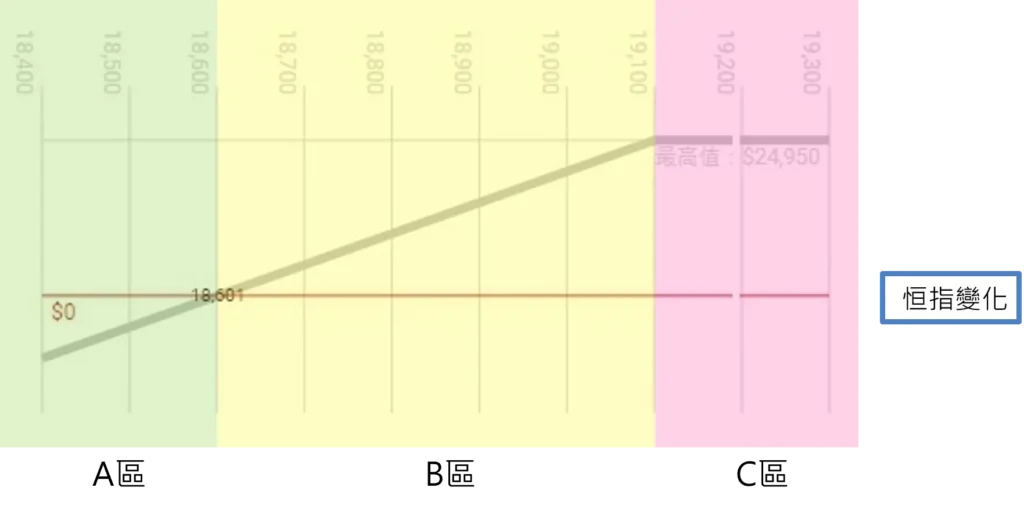
A區結算利潤
| 認沽期權短倉 | Short Put |
| 開倉值 | $24,950 (= 499點 * $50) |
| 恒指結算價 | 例子:18,552點 |
| 內在值 | $27,400 (= (19,100點 – 18,552點) * $50) |
| 利潤 | -$2,450 (= $24,950 – $27,400) |
B區結算利潤
| 認沽期權短倉 | Short Put |
| 開倉值 | $24,950 (= 499點 * $50) |
| 恒指結算價 | 例子:18,876點 |
| 內在值 | $11,200 (= (19,100點- 18,876點) * $50) |
| 利潤 | $13,750 (= $24,950 – $11,200) |
C區結算利潤
| 認沽期權短倉 | Short Put |
| 開倉值 | $24,950 (= 499點 * $50) |
| 恒指結算價 | 例子:19,281點 |
| 內在值 | $0 |
| 利潤 | $24,950 (= 499點 * $50) |