期權策劃師 – AI 導航

Iron Butterfly 鐵蝴蝶

視頻目錄

  1. 引言
  2. 如何建立鐵蝴蝶?
  3. 鐵蝴蝶 Iron Butterfly = 看好跨價認沽期權 Bull Put Spread + 看淡跨價認購期權 Bear Call Spread
  4. 建倉注意事項
  5. 與沽出馬鞍式組合 Short Straddle 比較
  6. 鐵蝴蝶 Iron Butterfly 詳解
Iron Butterfly 鐵蝴蝶
Iron Butterfly 鐵蝴蝶

簡介:

開倉時機

當你認為在特定時間內相關資產價格牛皮 (低波幅)。

如何建立鐵蝴蝶?

  • 買入價外 (OTM) 認沽期權 (Long Put)
  • 沽出等價 (ATM) 認沽期權 (Short Put)
  • 沽出等價 (ATM) 認購期權 (Short Call)
  • 買入價外 (OTM) 認購期權 (Long Call)
  • Long Put 與 Short Put 的行使價間距和 Short Call 與 Long Call 的行使價間距要相同
  • 所有合約的相關資產要相同
  • 所有合約的到期日要相同
  • 每款合約買入或沽出的張數要相同

策略特點

  • 是由四款不同的期權合約組成。換句話說,這個組合包含了四隻腳。
  • 是由兩個不同期權策略結合而成的,就是看好跨價認沽期權 (Bull Put Spread) 和看淡跨價認購期權 (Bear Call Spread)。
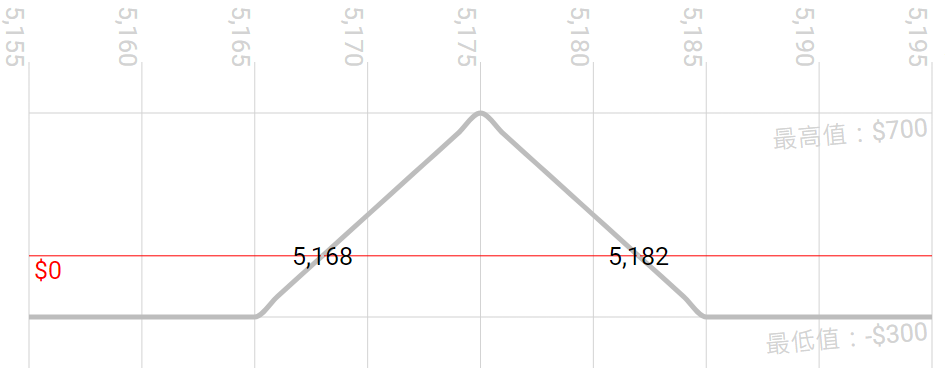
  • 最大的利潤是有限的,就是開倉時所收取的期權金。
  • 最大的虧損也是有限的,風險受控。

鐵蝴蝶詳解

歷史數據:

相關資產:標普500 (SPX)

日期:2024年3月20日

時間:10:50

指數:5,178點

期權到期日:2024年4月18日

這個鐵蝴蝶期權策略的組合包含了以下四隻腳:

1234
相關資產標普500標普500標普500標普500
到期日2024年4月18日2024年4月18日2024年4月18日2024年4月18日
行使價5,165點5,175點5,175點5,185點
期權買賣Long PutShort PutShort CallLong Call
合約張數1111
期權金56點 (付出)58點 (收取)84點 (收取)79點 (付出)
時間值損耗0.8260.8101.5811.563

期權金1點 = $100

開倉值

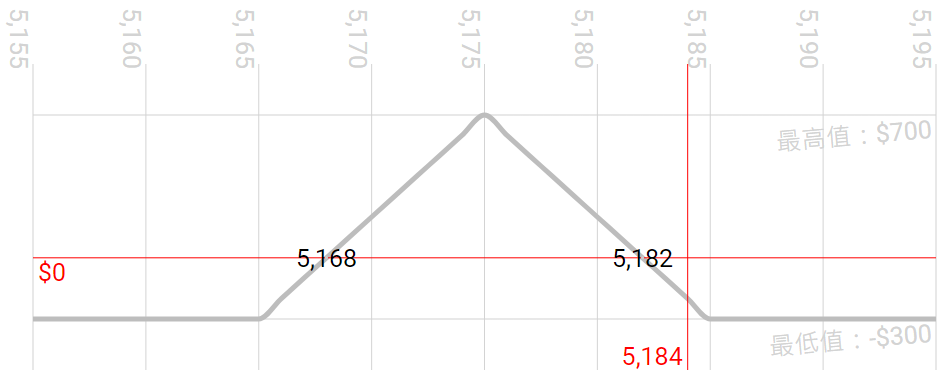
收取期權金7點或$700 (= – 56點 + 58點 + 84點 – 79點)

最高利潤

所收取的期權金7點或$700

最大損失

Long Put 與 Short Put 的行使價間距點數或 Short Call 與 Long Call 的行使價間距點數再減所收取的期權金,等於3點或$300 (= 10點 –7點)

打和點

這個組合有兩個打和點:

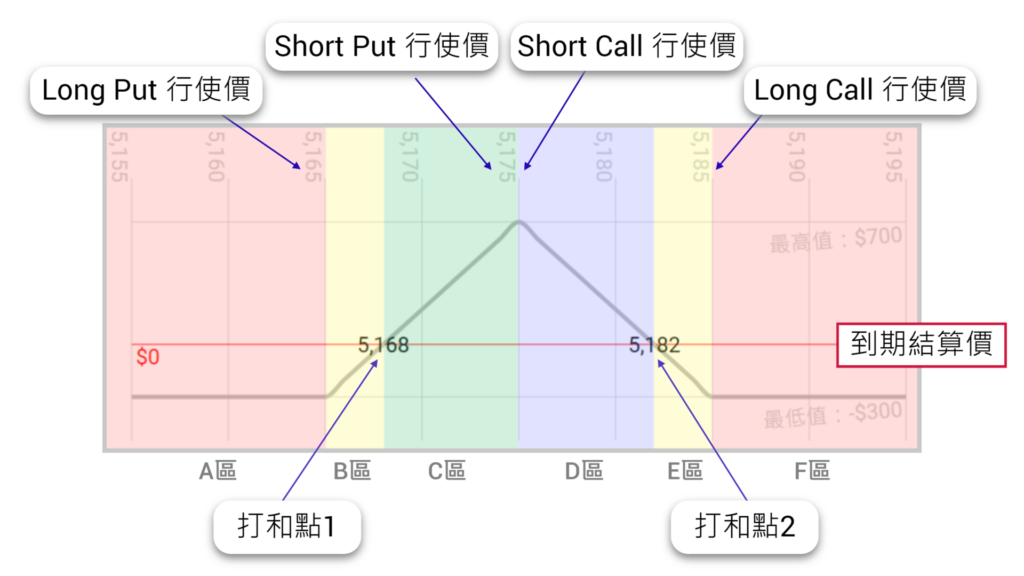
打和點1是 Short Put 行使價再減所收取的期權金,等於5,168點 (= 5,175點 – 7點)

打和點2是 Short Call 行使價再加所收取的期權金,等於5,182點 (= 5,175點 + 7點)

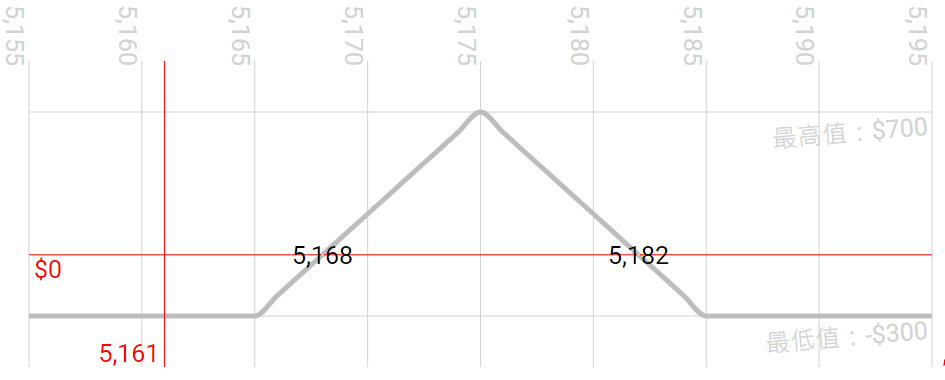
圖中可見這個組合分開六個區域,有A區、B區、C區、D區、E區和F區:

A區 (5,165點以下)

低於 Long Put 行使價。若果到期標普500結算價落在這區,會有最大損失$300。

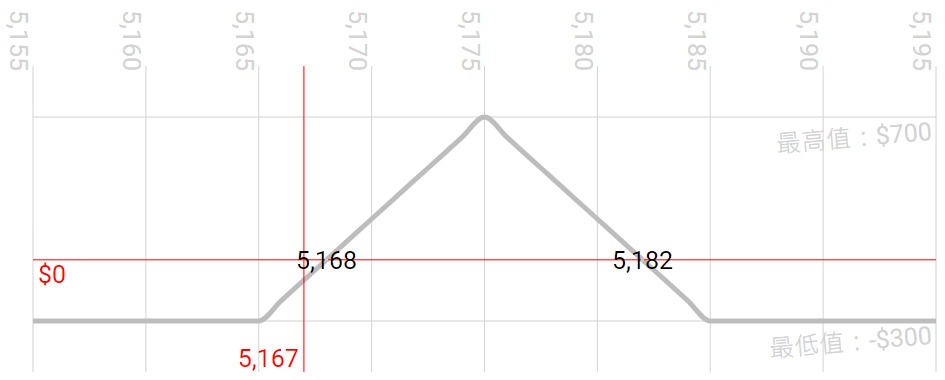
B區 (5,165點至5,168點)

Long Put 行使價與打和點1之間。若果到期標普500結算價落在這區,損失由$0至最大的損失$300。

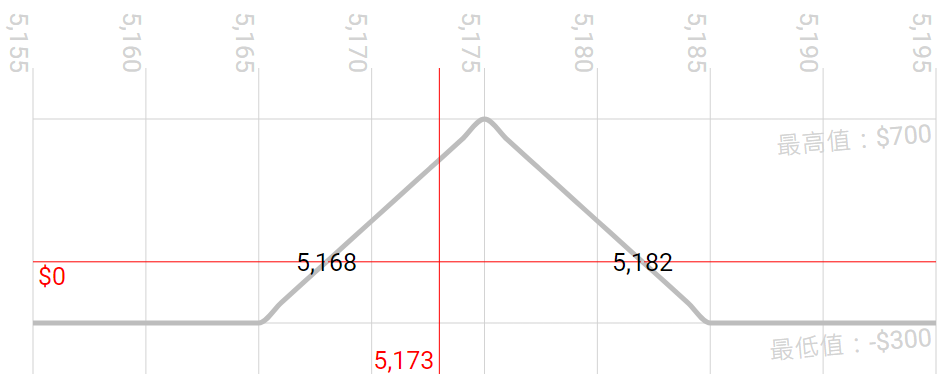
C區 (5,168點至5,175點)

打和點1與 Short Put 行使價之間。若果到期標普500結算價落在這區,得到由$0至最高的利潤 $700。

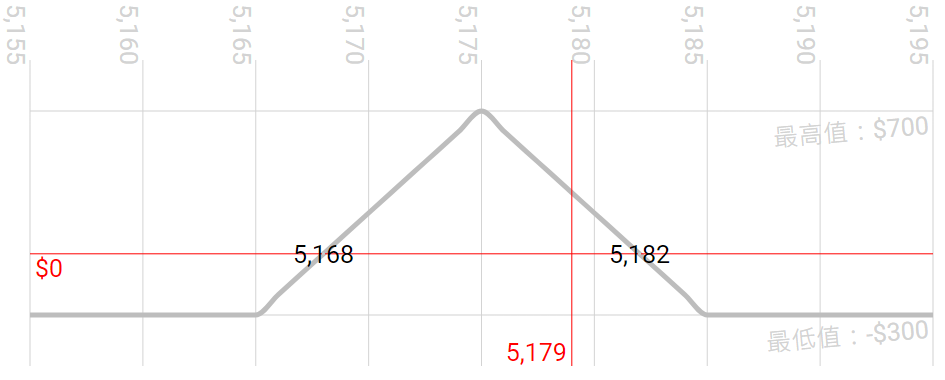
D區 (5,175點至5,182點)

Short Call 行使價與打和點2之間。若果到期標普500結算價落在這區,得到由$0至最高的利潤 $700。

E區 (5,182點至5,185點)

打和點2與 Long Call 行使價之間。若果到期標普500結算價落在這區,損失由$0至最大的損失$300。

F區 (5,185點以上)

高於 Long Call 行使價。若果到期標普500結算價落在這區,會有最大損失$300。

A區結算盈虧例子:

到期標普500結算價

假設:5,161點

開倉值

所收取的期權金7點或$700

內在值

Long Put 與 Short Put 行使價間距點數,等於10點或$1,000 (= 5,175點 – 5,165點)

盈虧

開倉值再減內在值,等於 -$300 (= $700 – $1,000),所以虧損是$300。

B區結算盈虧例子:

到期標普500結算價

假設:5,167點

開倉值

所收取的期權金7點或$700

內在值

Short Put 行使價再減到期標普500結算價,等於8點或$800 (= 5,175點 – 5,167點)

盈虧

開倉值再減內在值,等於 -$100 (= $700 – $800),所以虧損是$100。

C區結算盈虧例子:

到期標普500結算價

假設:5,173點

開倉值

所收取的期權金7點或$700

內在值

Short Put 行使價再減到期標普500結算價,等於2點或$200 (= 5,175點 – 5,173點)

盈虧

開倉值再減內在值,等於$500 (= $700 – $200),所以利潤是$500。

D區結算盈虧例子:

到期標普500結算價

假設:5,179點

開倉值

所收取的期權金7點或$700

內在值

到期標普500結算價再減 Short Call 行使價,等於4點或$400 (= 5,179點 – 5,175點)

盈虧

開倉值再減內在值,等於$300 (= $700 – $400),所以利潤是$300。

E區結算盈虧例子:

到期標普500結算價

假設:5,184點

開倉值

所收取的期權金7點或$700

內在值

到期標普500結算價再減 Short Call 行使價,等於9點或$900 (= 5,184點 – 5,175點)

盈虧

開倉值再減內在值,等於 -$200 (= $700 – $900),所以虧損是$200。

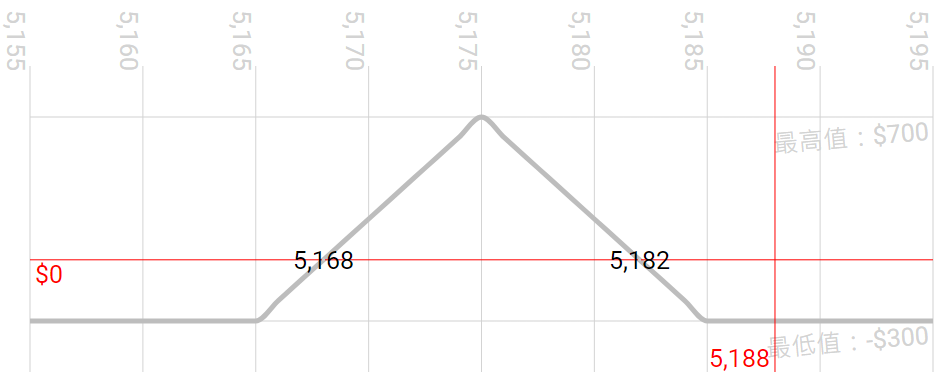
F區結算盈虧例子:

到期標普500結算價

假設:5,188點

開倉值

所收取的期權金7點或$700

內在值

Short Call 與 Long Call 行使價間距點數,等於10點或$1,000 (= 5,185點 – 5,175點)

盈虧

開倉值再減內在值,等於 -$300 (= $700 – $1,000),所以虧損是$300。

Iron Butterfly 有以下的優點:

  • 鎖定相關資產價格爆升的損失:若果相關資產價格爆升,因有價外 Long Call 作為保護,最大損失已被鎖定。
  • 鎖定相關資產價格暴跌的損失:若果相關資產價格暴跌,因有價外 Long Put 作為保護,最大損失已被鎖定。

Iron Butterfly 有以下的缺點:

  • 期權金時間值損耗緩慢:若果其他影響期權金的因素沒有改變,一個交易日之後,Iron Butterfly 期權金因時間值損耗而有的虧損只是0.002點 (= – 0.826點 + 0.810點 + 1.581點 – 1.563點)。所以,若果建立這個組合後相關資產價格牛皮,期權金時間值損耗緩慢,必須等到期結算才能得到較大利潤。
  • 得到最大利潤的機率很低:對比單做 Bull Put Spread 或 Bear Call Spread, Iron Butterfly 的缺點是得到最大利潤的機率很低,只有當相關資產到期結算價或收市價停在 Short Put 或 Short Call 行使價上才能得到。無論相關資產到期結算價或收市價從 Short Put 行使價往下跌或 Short Call 行使價往上升,利潤都會逐步減少。

Iron Butterfly 由 Bull Put Spread 和 Bear Call Spread 結合而成:

以下是看好跨價認沽期權 (Bull Put Spread):

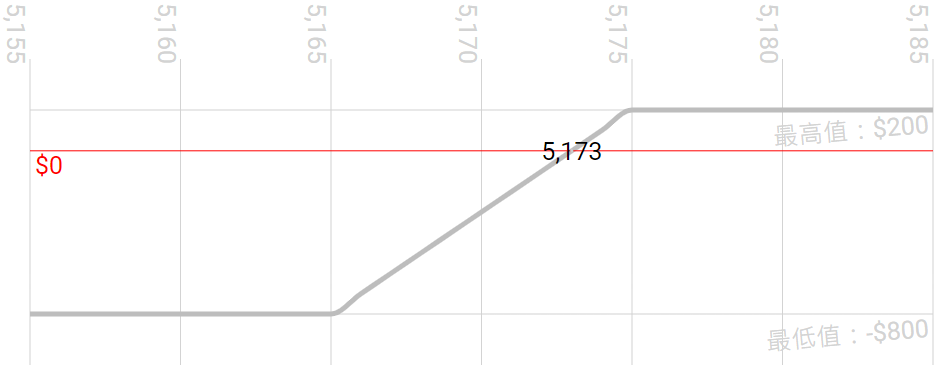
組合(1) Long Put: 標普500,到期日2024年4月18日,行使價5,165點,期權金56點 (付出);(2) Short Put: 標普500,到期日2024年4月18日,行使價5,175點,期權金58點 (收取)
開倉值收取期權金2點或$200 (= 58點 – 56點)
最高利潤所收取的期權金2點或$200
最大損失Long Put 與 Short Put 行使價間距點數再減所收取的期權金,等於8點或$800 (= 10點 – 2點)

以下是看淡跨價認購期權 (Bear Call Spread):

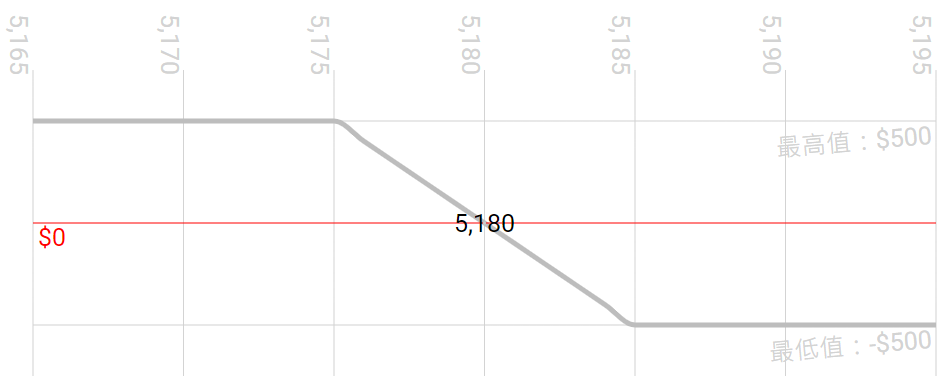
組合(1) Short Call: 標普500,到期日2024年4月18日,行使價5,175點,期權金84點 (收取);(2) Long Call: 標普500,到期日2024年4月18日,行使價5,185點,期權金79點 (付出)
開倉值收取期權金5點或$500 (= 84點 – 79點)
最高利潤所收取的期權金5點或$500
最大損失Short Call 與 Long Call 行使價間距點數再減所收取的期權金,等於5點或$500 (= 10點 – 5點)

將以上的看好跨價認沽期權 (Bull Put Spread) 和看淡跨價認購期權 (Bear Call Spread) 結合而產生以下的鐵蝴蝶 (Iron Butterfly):

組合(1) Long Put: 標普500,到期日2024年4月18日,行使價5,165點,期權金56點 (付出);(2) Short Put: 標普500,到期日2024年4月18日,行使價5,175點,期權金58點 (收取);(3) Short Call: 標普500,到期日2024年4月18日,行使價5,175點,期權金84點 (收取);(4) Long Call: 標普500,到期日2024年4月18日,行使價5,185點,期權金79點 (付出)
開倉值Bull Put Spread 開倉值再加 Bear Call Spread 開倉值,等於7點或$700
最高利潤Bull Put Spread 最高利潤再加 Bear Call Spread 最高利潤,等於7點或$700
最大損失Long Put 與 Short Put 行使價間距點數或 Short Call 與 Long Call 行使價間距點數再減所收取的期權金,等於3點或$300 (= 10點 – 7點)
  • Iron Butterfly 由 Bull Put Spread 和 Bear Call Spread 組合而成的,在相同的行使價上開 Short Put 和 Short Call。
  • Iron Butterfly 的最大利潤是 Bull Put Spread 和 Bear Call Spread 最大利潤的總和,所以 Iron Butterfly 的最大利潤對比單做 Bull Put Spread 或 Bear Call Spread 要高得多。
  • 因為相關資產到期結算價或收市價只會往一個方向走,所以 Iron Butterfly 的最大損失是 Long Put 與 Short Put 行使價間距點數或 Short Call 與 Long Call 行使價間距點數 (例:10點) 再減最大利潤點數,所以 Iron Butterfly 的最大損失對比單做 Bull Put Spread 或 Bear Call Spread 要低得多。

與沽出馬鞍式組合 (Short Straddle) 比較:

有另一個期權策略與鐵蝴蝶 (Iron Butterfly) 相似,名為沽出馬鞍式組合 (Short Straddle):

如何建立沽出馬鞍式組合?

  • 沽出等價 (ATM) 認沽期權 (Short Put)
  • 沽出等價 (ATM) 認購期權 (Short Call)
  • 所有合約的相關資產要相同
  • 所有合約的到期日要相同
  • 每款合約沽出的張數要相同


兩者最大的分別如下:

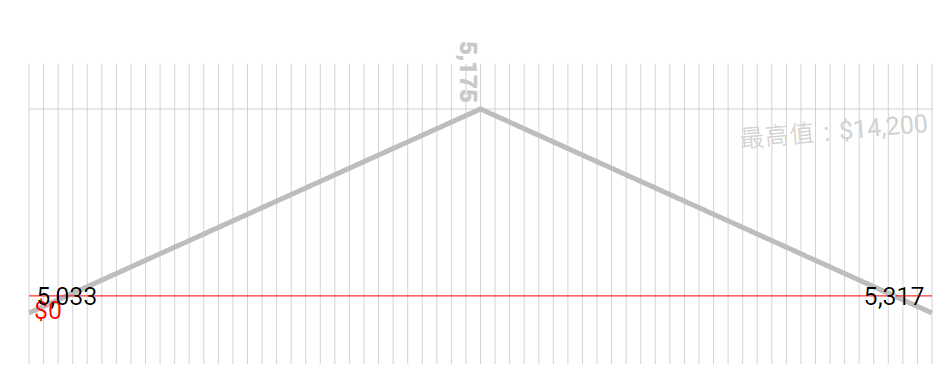
  • 沽出馬鞍式組合 (Short Straddle) 因為沒有 Long Put 和 Long Call 作為策略保護,所以最大的虧損是無限的。
  • 因為沽出馬鞍式組合只有鐵蝴蝶策略中所有的短倉,省略了鐵蝴蝶策略中的 Long Put 和 Long Call 所需的成本,所以最大的利潤遠超過鐵蝴蝶。