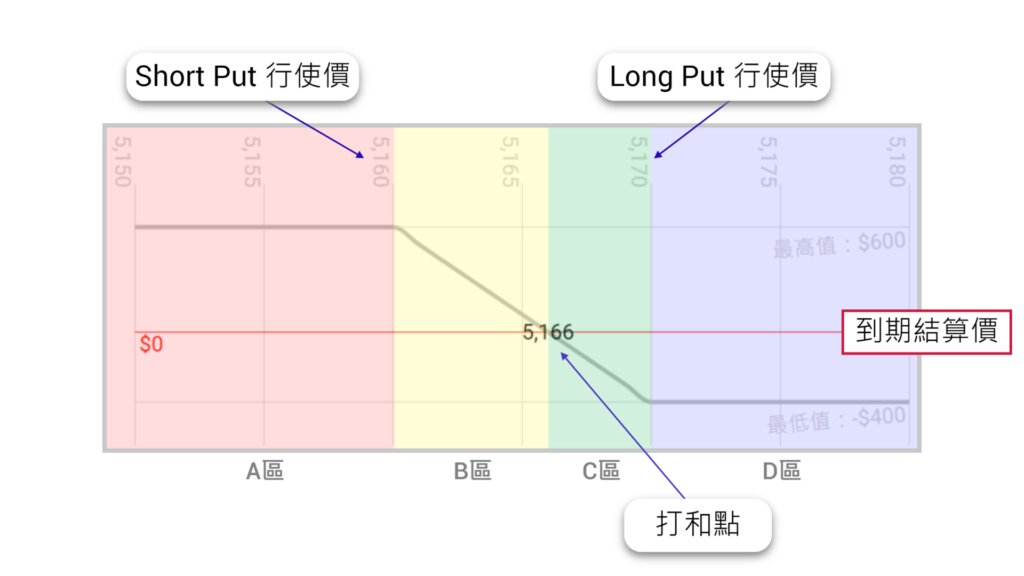
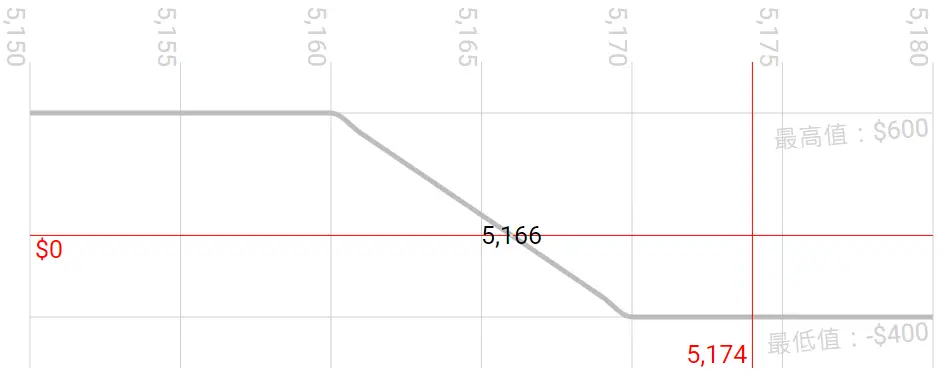
Short Put 與 Long Put 的行使價間距點數再減所付出的期權金,等於6點或$600 (= 10點 – 4點)
最大損失
所付出的期權金4點或$400
打和點
打和點是 Long Put 行使價再減所付出的期權金,等於5,166點 (= 5,170點 – 4點)
圖中可見這個組合分開四個區域,有A區、B區、C區和D區:
A區 (5,160點以下)
低於 Short Put 行使價。若果到期標普500結算價落在這區,會有最大的利潤$600。
B區 (5,160點至5,166點)
Short Put 行使價與打和點之間。若果到期標普500結算價落在這區,利潤由$0至最大的利潤$600。
C區 (5,166點至5,170點)
打和點與 Long Put 行使價之間。若果到期標普500結算價落在這區,損失由$0至最大的損失$400。
D區 (5,170點以上)
高於 Long Put 行使價。若果到期標普500結算價落在這區,會有最大的損失$400。
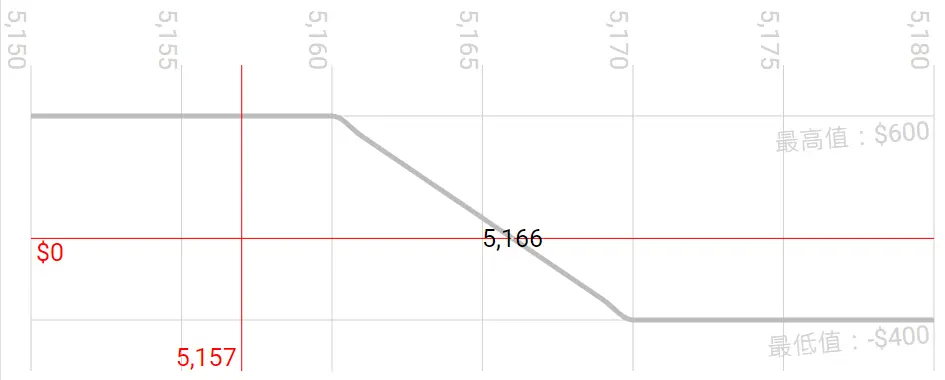
A區結算盈虧例子:
到期標普500結算價
假設:5,157點
開倉值
所付出的期權金4點或$400
內在值
Short Put 與 Long Put 行使價間距點數,等於10點或$1,000 (= 5,170點 – 5,160點)
盈虧
內在值再減開倉值,等於$600 (= $1,000 – $400),所以利潤是$600。
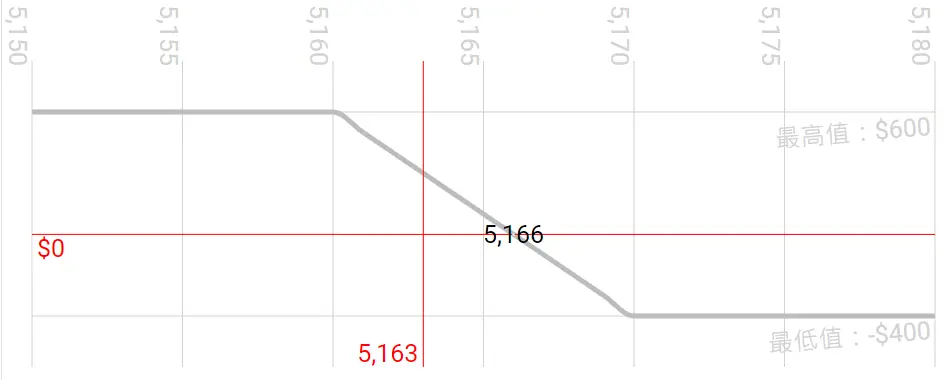
B區結算盈虧例子:
到期標普500結算價
假設:5,163點
開倉值
所付出的期權金4點或$400
內在值
Long Put 行使價再減到期標普500結算價,等於7點或$700 (= 5,170點 – 5,163點)
盈虧
內在值再減開倉值,等於$300 (= $700 – $400),所以利潤是$300。
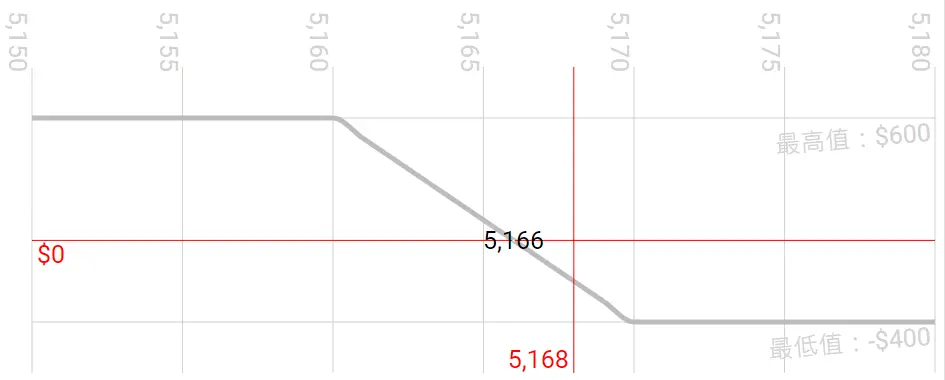
C區結算盈虧例子:
到期標普500結算價
假設:5,168點
開倉值
所付出的期權金4點或$400
內在值
Long Put 行使價再減到期標普500結算價,等於2點或$200 (= 5,170點 – 5,168點)
盈虧
內在值再減開倉值,等於 -$200 (= $200 – $400),所以虧損是$200。
D區結算盈虧例子:
到期標普500結算價
假設:5,174點
開倉值
所付出的期權金4點或$400
內在值
$0 (Short Put 和 Long Put 合約屬於價外,沒有內在值)
盈虧
內在值再減開倉值,等於 -$400 (= $0 – $400),所以虧損是$400。
對比單做 Long Put,Bear Put Spread 有以下的優點:
成本更低:單做 Long Put 的成本是57點,而 Bear Put Spread 的成本只是4點 (= 57點 – 53點),成本只是單做 Long Put 的十四分之一。
打和點更近:對於 Long Put 來說,打和點越近越好。單做 Long Put 的打和點是5,113點(= 5,170點 – 57點),而 Bear Put Spread 所付出的期權金是4點,打和點只是5,166點(= 5,170點 – 4點),所以贏面更大。
時間值損耗影響更少:若果其他影響期權金的因素沒有改變,經過一日之後,單做 Long Put 因時間值損耗期權金會減少0.819點,而 Bear Put Spread 因時間值損耗期權金只會減少0.013點 (= 0.832點 – 0.819點),時間值損耗只是單做 Long Put 的六十三分之一。
贏面更大:若果 Bear Put Spread 是由14張 Short Put 合約和14張 Long Put 合約組成,成本是56點 (= 4點 x 14),而最高利潤是84點 (= 6點 x 14)。標普500只需由現貨價5,178點下跌至5,160點 (Short Put 行使價) 就可獲得最高利潤,跌幅是18點(=5,178點 – 5,160點)。但是,若果單做一張成本57點的 Long Put 合約而要得到相同的利潤,標普500就需要由現貨價5,178點下跌至5,029點(= 5,170點 – 57點 – 84點),跌幅是149點(= 5,178點 – 5,029點)。所以,在相同成本的情況下, Bear Put Spread 對比單做 Long Put 贏面更大。
對比單做 Long Put,Bear Put Spread 有以下的缺點:
回報有上限:Bear Put Spread 的最高利潤是 Short Put 與 Long Put 的行使價間距點數再減所付出的期權金,等於6點或$600 (= 10點 – 4點)。而單做 Long Put 的最高利潤理論上是無限的。